هل الافضل الادخار بالدولار ام بالجنيه للوافدين ؟
كيف تختار أفضل حساب دولاري لحماية مدخراتك وتحويل أموالك بين الخليج ومصر بأقل تكلفة وأعلى أمان
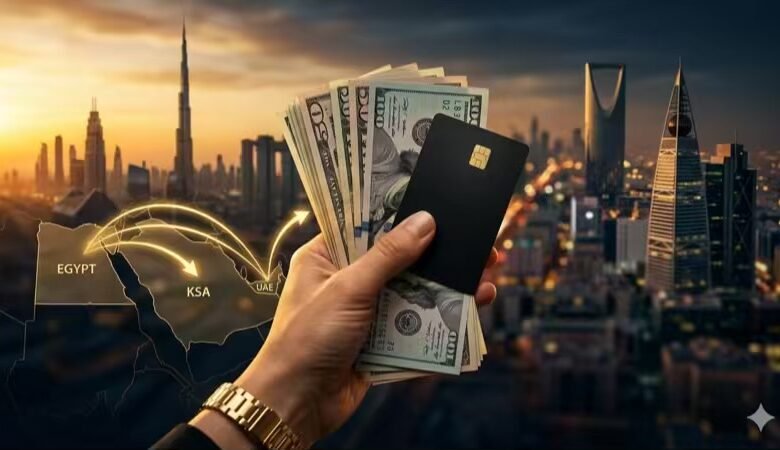
أين تضع مدخراتك الدولارية بذكاء؟ اكمل القراءة
نظرا لاننا في مركز Ecoofy للابحاث الاقتصادية قمنا بدراسة المغتربين لذلك فاننا وجدنا ان المغترب المصري في الخليج لا يبحث فقط عن مكان يحفظ فيه المال، بل عن مكان يحفظ القيمة والسيولة والمرونة معًا. ولهذا يظهر السؤال الطبيعي: هل تفكر بفتح حساب ادخار بالدولار للمغتربين في بلد الإقامة، أم تحول مدخراتك إلى بنك مصري وتستفيد من منتجات الادخار داخل مصر؟ الإجابة ليست واحدة للجميع.
بعض البنوك في السعودية والإمارات تركز على الحسابات الجارية متعددة العملات والتحويلات الدولية والخدمة الرقمية، بينما تظهر في مصر منتجات دولارية أكثر وضوحًا من حيث العائد المعلن، مثل حسابات التوفير والشهادات بالعملة الأجنبية في بنك مصر. ولهذا فالمقارنة الصحيحة يجب أن تبدأ من الهدف: هل تريد سهولة الحركة، أم عائدًا أعلى، أم سهولة السحب داخل مصر؟
الادخار بالدولار أم بالجنيه للمصريين بالخارج؟ المقارنة بالأرقام (أكتوبر 2026)
بقلم: [ محمود عادل البنا ] | آخر تحديث: 25 سبتمبر 2026 | وقت القراءة: 8 دقائق
تنبيه: هذا المقال للمعلومات فقط وليس نصيحة مالية. أسعار الفائدة والصرف تتغير، وشروط البنوك تختلف من عميل لآخر. لذلك راجع البنك مباشرة واستشر مختصًا قبل أي قرار.
الخلاصة
- أولًا، تدفع شهادات الجنيه في البنك الأهلي نحو 17.75% سنويًا (الشهادة البلاتينية، ثلاث سنوات، عائد شهري)، بينما تدفع شهادته الدولارية نحو 4.75% لثلاث سنوات.
- ثانيًا، العائد الأعلى بالجنيه لا يعني ربحًا أعلى دائمًا، لأن تراجع الجنيه أمام الدولار قد يلتهم الفرق. وبحسب الحساب أدناه، يتعادل الخياران تقريبًا إذا ارتفع الدولار نحو 12.4% خلال سنة.
- ثالثًا، الحساب الخليجي أنسب للحركة والراتب والتحويلات، أما المنتجات المصرية فأوضح في العائد المعلن.
- وأخيرًا، يعتمد القرار على العملة التي ستنفق بها مدخراتك لاحقًا.
أين نقف اليوم؟ أرقام أساسية
| المؤشر | القيمة |
|---|---|
| سعر الدولار في البنوك المصرية (5 أكتوبر) | نحو 52.2 إلى 52.4 جنيه |
| فائدة المركزي المصري (إيداع/إقراض) | 19% / 20% (تثبيت في 24 سبتمبر) |
| التضخم الأساسي في مصر | نحو 14.9% (آخر قراءة) |
| فائدة الفيدرالي الأمريكي | 3.75%–4.00% (بعد رفع 16 سبتمبر) |
| شهادة بلاتينية بالجنيه، 3 سنوات، عائد شهري (الأهلي) | 17.75% |
| الشهادة الذهبية بالدولار، 3 / 5 / 7 سنوات (الأهلي) | 4.75% / 4.85% / 4.90% |
وتتغير هذه الأرقام باستمرار، لذلك راجعها قبل أي قرار.
الدولار أم الجنيه؟ حسبة التعادل
السؤال الحقيقي ليس “أيهما عائده أعلى؟” بل “كم يجب أن يرتفع الدولار حتى يضيع فرق العائد؟”. ولتوضيح ذلك، خذ مثالًا مبسطًا: لديك 2,000 دولار.
| الخيار الدولاري | الخيار بالجنيه | |
|---|---|---|
| البداية | 2,000 دولار | 2,000 × 52.3 = 104,600 جنيه |
| العائد السنوي | 4.75% | 17.75% |
| بعد سنة | 2,095 دولارًا | نحو 123,167 جنيهًا |
| سعر الدولار اللازم للتعادل | نحو 58.8 جنيهًا |
أي أن الدولار يجب أن يرتفع من 52.3 إلى نحو 58.8 جنيهًا (زيادة 12.4%) خلال سنة حتى يتساوى الخياران. وبالتالي:
- إذا ارتفع الدولار بأقل من ذلك، تفوقت شهادة الجنيه.
- وإذا ارتفع بأكثر، تفوق الدولار.
ملاحظة: الحساب مبسط، فهو لا يشمل إعادة استثمار العائد الشهري، ولا الضرائب، ولا الرسوم، ولا فرق سعر الشراء والبيع. علاوة على ذلك، لا يستطيع أحد توقع سعر الصرف بدقة. لذلك استخدم هذه الحسبة كإطار لا كتوقع.
متى يناسبك الجنيه؟ ومتى الدولار؟
يناسبك الجنيه غالبًا إذا:
- كنت ستنفق في مصر (شراء عقار، أو العودة، أو التزامات أسرية بالجنيه).
- كان عائد الشهادة أعلى من التضخم الحالي بفارق مريح.
- كنت تقبل تثبيت المبلغ لسنوات، فبعض الشهادات لا تسمح بالاسترداد قبل 6 أشهر.
ويناسبك الدولار غالبًا إذا:
- كانت التزاماتك بالدولار (تعليم في الخارج، أو سفر، أو استثمار دولي).
- أردت الحماية من تراجع الجنيه، حتى لو كان عائدك الاسمي أقل.
- أردت السيولة بعملة صعبة.
لكن الحل الأذكى لدى كثيرين هو التقسيم. فمثلًا، يحتفظ المغترب بجزء بالدولار للطوارئ والالتزامات الخارجية، ويضع جزءًا بالجنيه لما سينفقه في مصر.
الحساب الخليجي مقابل المصري
تركز البنوك الخليجية عادة على الحسابات الجارية متعددة العملات والتحويلات الدولية والخدمة الرقمية. وفي المقابل، تعرض البنوك المصرية عوائد معلنة بوضوح على الشهادات. ولهذا فالحساب الخارجي غالبًا *أداة حركة، والمنتج المصري غالبًا *أداة عائد.
وبالنسبة للشهادات الدولارية في مصر، يقدم البنك الأهلي الشهادة الذهبية بحد أدنى 500 دولار، وعائد ثابت، ولا يسمح بالاسترداد قبل 6 أشهر. وفي بنك مصر، أشار تقرير نُشر في فبراير 2026 إلى شهادات دولارية بعائد يصل إلى 4.95% وحد أدنى 100 دولار، ولذلك راجع السعر الحالي.
وللعلم، تتاح للمصريين بالخارج شهادات خاصة مثل “بلادي” في بعض العملات. فاسأل البنك عن المنتجات المخصصة لغير المقيمين وشروطها.
كيف تصل إلى أموالك عند العودة؟
أسهل مسار عادة هو أن تحوّل المال إلى حساب دولاري في بنك مصري ثم تسحب من الفرع. أما بطاقة الخصم الخليجية فتصلح للشراء والسحب بالجنيه، لكن لا تعتمد عليها للحصول على دولار نقدي في مصر. وتحقق من شروط البنك قبل الاعتماد على أي مسار.
التكلفة الخفية: فرق سعر الصرف والرسوم
كثيرون ينظرون إلى العائد وينسون التكلفة. ومن أمثلة ذلك أن البنك الأهلي يشتري الدولار بنحو 52.24 ويبيعه بنحو 52.34 جنيه، أي فرق نحو 10 قروش (قرابة 0.2%). والأسعار نفسها تتحرك خلال اليوم، فقد ارتفعت 9 قروش بين الصباح والظهيرة في 5 أكتوبر، وهذا يعني أن تحويل ألف دولار قد يختلف بنحو 90 جنيهًا حسب التوقيت.
لذلك اسأل قبل أي تحويل عن ثلاثة أشياء:
- رسوم التحويل من الخليج إلى مصر.
- سعر الصرف الفعلي الذي ستحصل عليه، لأن بعض التطبيقات تخفض الرسوم لكنها تعوضها بسعر أسوأ.
- رسوم انخفاض الرصيد عن الحد الأدنى، فهي قد تتراكم على الحسابات الأجنبية.
الإقامة والوثائق والضرائب
أولًا، حدّث بياناتك وإقامتك دائمًا، فانتهاء الإقامة أو إهمال تحديث المستندات قد يقيّد حسابك. ثانيًا، تختلف المتطلبات بين المقيم وغير المقيم، وتشمل عادة جواز السفر وإثبات الهوية والعنوان، وأحيانًا إثبات الدخل.
وبخصوص الضرائب، توضح المنصة الحكومية الإماراتية أن الدولة لا تفرض ضريبة دخل على الأفراد. أما في السعودية، فالنظام الضريبي يركز على الأنشطة التجارية والشركات. ومع ذلك، قد يختلف وضعك الشخصي أو الضريبي في مصر، فاستشر مختصًا. وكذلك اسأل البنك المصري عن المعاملة الضريبية على عائد الشهادة.
هل الاحتفاظ بالدولار نقدًا فكرة جيدة؟
لا يُنصح بأن يكون هو الأساس. فالنقد لا يدر عائدًا ويحمل مخاطر الفقد والسرقة. لذلك احتفظ بمبلغ صغير للطوارئ فقط، وضع الباقي في حساب أو شهادة مناسبة.
أسئلة شائعة
هل الأفضل الادخار بالدولار أم بالجنيه؟
يعتمد على عملة إنفاقك وعلى توقعك لسعر الصرف. والحسبة أعلاه تساعدك على فهم نقطة التعادل.
هل يمكن للمغترب شراء شهادات في بنك مصري؟
نعم عادة، وتوجد منتجات خاصة للمصريين بالخارج. لكن اسأل البنك عن الشروط والمستندات.
ما أعلى عائد على الدولار في مصر؟
وفق ما نُشر مؤخرًا، يصل عائد الشهادة الذهبية الدولارية في الأهلي إلى 4.90% لسبع سنوات. ويختلف بحسب البنك والمدة، فراجع العروض الحالية.
هل أفتح حسابًا في الخليج أم في مصر؟
افتح في الخليج لما تحتاجه من راتب وتحويلات، وفي مصر لما تحتاجه من عائد وسحب داخلي. والجمع بين الاثنين شائع.
هل أحول المبلغ دفعة واحدة أم على دفعات؟
التحويل على دفعات يقلل أثر تقلب سعر الصرف، لكنه قد يزيد الرسوم الثابتة. لذلك قارن بين الأمرين.
المصادر
- أسعار الدولار في البنوك المصرية بتاريخ 1 و5 أكتوبر 2026: الدستور، وإيجي إن، وكايرو مباشر.
- شهادات الأهلي بالجنيه والدولار: تليجراف مصر (أواخر سبتمبر وأكتوبر 2026)، والدستور (4 أكتوبر 2026).
- شهادات بنك مصر الدولارية: بنوك 24 (فبراير 2026). راجع العروض الحالية.
- قرار المركزي المصري في 24 سبتمبر 2026: مصراوي، والعين الإخبارية. وبيانات التضخم الأساسي: العين الإخبارية.
- قرار الفيدرالي الأمريكي في 16 سبتمبر 2026: CNBC، وJPMorgan Asset Management.
- المنصة الرسمية لحكومة الإمارات، بشأن ضريبة الدخل على الأفراد.
تنويه: المعلومات الواردة معلومات عامة قابلة للتغير ولا تمثل توصية مالية
لماذا يفكر المغترب أصلًا في فتح حساب ادخار بالدولار للمغتربين ؟
الفكرة الأساسية بسيطة. الحساب الدولاري يمنحك فصلًا نسبيًا بين مدخراتك وبين تقلبات العملة المحلية. كما أنه يسهّل التحويلات الدولية، ويجعل الإنفاق الخارجي أو التحويل إلى مصر أكثر تنظيمًا. في السعودية مثلًا، يوضح الراجحي جلوبال أنه يتيح فتح وإدارة حسابات بالعملات الأجنبية مع رسوم تحويل دولية منخفضة.
وفي الإمارات، تؤكد الإمارات دبي الوطني أن حسابات العملات الأجنبية تدعم عملات رئيسية مثل الدولار الأمريكي والجنيه الإسترليني والريال السعودي، ويمكن فتحها فورًا عبر التطبيق أو الخدمات المصرفية الإلكترونية. هذا يعني أن الحساب الخارجي قد يكون أداة إدارة أموال ممتازة، حتى لو لم يكن دائمًا أفضل أداة لتحقيق أعلى عائد.
الفائدة الأولى: الحماية من تآكل القيمة
حين يحتفظ المغترب بجزء من مدخراته بالدولار، فهو لا يراهن على الربح السريع، بل يركز على استقرار القوة الشرائية لجزء من أمواله. هذا مهم خصوصًا لمن يخطط للعودة إلى مصر، أو من لديه التزامات أسرية أو تعليمية أو عقارية مقومة بعملة صعبة أو مرتبطة بها.
لكن يجب الانتباه إلى أن الحماية من تقلب العملة لا تعني تلقائيًا أنك حصلت على أعلى عائد. أحيانًا يكون الحساب الخارجي ممتازًا للحفظ والتحويل، بينما تكون منتجات الادخار المصرية أوضح في العائد المعلن. لذلك فالحساب الدولاري ليس بديلًا موحدًا لكل شيء، بل جزء من خطة مالية أوسع.
الفائدة الثانية: سهولة التحويل والحركة الدولية
من أبرز مزايا الحساب الخارجي أنه يختصر الطريق بين راتبك ومدخراتك وتحويلاتك. بنك الإمارات دبي الوطني يربط حسابات العملات الأجنبية بخدمات التحويل، بما فيها الحوالات البنكية وويسترن يونيون وبعض خدمات التحويل السريع.
كما يعرض بنك المشرق من الإمارات منتجًا خاصًا لفتح حساب مصري لغير المقيمين من داخل الإمارات، مع تحويل فوري بلا رسوم عبر كويك ريمت إلى مصر. هذه نقطة عملية جدًا للمغترب، لأن بعض الناس لا يحتاجون فقط إلى عائد، بل إلى مسار سهل وآمن بين الخليج ومصر.
الفائدة الثالثة: العائد موجود، لكنه ليس دائمًا على الدولار نفسه
هنا يجب تصحيح فكرة منتشرة. ليس كل إعلان عن عائد 4% أو 5% في الخليج يعني أنه عائد على حساب ادخار بالدولار. على سبيل المثال، FAB يعلن رسميًا عن عائد 4.00% سنويًا على حساب iSave، لكن هذا الحساب متاح بالدرهم الإماراتي فقط، وليس بالدولار، وهو مخصص للمقيمين في الإمارات الحاملين لهوية إماراتية سارية، وكان هذا العرض ممتدًا حتى 31 مارس 2026. لذلك من الخطأ أن نعمم هذا الرقم على كل حسابات الدولار في الخليج. الحسابات الدولارية هناك تكون في كثير من الأحيان أقوى من حيث المرونة والتحويل، لا من حيث العائد المعلن المرتفع.
فتح حساب ادخار بالدولار للمغتربين في السعودية: ما الذي ستجده فعليًا؟
في السعودية، البنوك الكبرى تخدم المقيمين بوضوح، لكن المنتجات الظاهرة رسميًا على المواقع تميل أكثر إلى الحسابات الجارية والحسابات متعددة العملات والخدمات الرقمية، لا إلى الترويج المكثف لعوائد ادخارية دولارية مرتفعة. الراجحي جلوبال يعلن أنه يتيح فتح وإدارة حسابات جارية وحسابات بالعملات الأجنبية مع رسوم تحويل دولية منخفضة.
كما يشرح الراجحي في دليل الوافد الجديد أن فتح الحساب المحلي خطوة أساسية لتلقي الراتب ودفع الفواتير وتحويل الأموال. هذا يجعل السعودية بيئة ممتازة للحساب التشغيلي والحساب متعدد العملات، خاصة لمن يريد إدارة يومية قوية وتحويلات مريحة.
أفضل البنوك السعودية الأقرب لهذا الغرض
إذا أردت أسماء عملية في السعودية، فالراجحي والوطني السعودي والرياض من أبرز الأسماء التي يبدأ بها معظم المقيمين. الراجحي يملك مسارًا واضحًا للحسابات الأجنبية والتحويلات الدولية. البنك الأهلي السعودي يتيح فتح الحساب الجاري عبر التطبيق، ويشترط التسجيل في أبشر والعنوان الوطني وهوية وطنية أو إقامة سارية لأكثر من 30 يومًا، مع حد أدنى للعمر 18 سنة.
أما بنك الرياض فيؤكد على موقعه إمكانية فتح الحساب خلال دقائق عبر القنوات الرقمية، وهو خيار مهم لمن يفضل السرعة والخدمة الرقمية، لكن تفاصيل حساب الدولار أو شروطه الدقيقة قد تختلف حسب الفرع والمنتج. لهذا السبب، يبقى التحقق المباشر من نوع الحساب قبل التوقيع خطوة ضرورية.
الشروط الأساسية في السعودية: ما الذي يُطلب عادة؟
في البنك الأهلي السعودي، الشروط الرقمية الأساسية واضحة: التسجيل في أبشر، والتسجيل في العنوان الوطني، وهوية وطنية أو إقامة سارية، وعمر 18 سنة أو أكثر. وفي منتجات أخرى داخل بنك الرياض تظهر مستندات مثل هوية المقيم أو جواز السفر لغير السعوديين، مع شهادة تعريف بالراتب في بعض الحالات.
لذلك يمكن القول بثقة إن الإقامة السارية وإثبات الهوية شرط ثابت تقريبًا، بينما تعريف الراتب أو مستندات العمل قد تظهر بحسب نوع الحساب وطبيعة العميل والمنتج. أما مسألة الحد الأدنى بالدولار، فهي ليست منشورة بوضوح على الصفحات العامة التي اطلعت عليها، ولذلك لا أنصح بذكر رقم ثابت قبل التحقق من الفرع أو نموذج الحساب نفسه.
فتح حساب ادخار بالدولار للمغتربين في الإمارات: الصورة أوضح
الإمارات تبدو أوضح قليلًا في العرض الرقمي للحسابات الأجنبية. الإمارات دبي الوطني تؤكد دعمها لحسابات العملات الأجنبية في عملات رئيسية، وتذكر صراحة أن هذه الحسابات يمكن فتحها فورًا عبر التطبيق أو الخدمات المصرفية الإلكترونية.
كما توضح أن الحساب يتيح معاملات يومية غير مقيدة نسبيًا، مع إمكانية الإيداع بالعملة الأجنبية عبر الفروع وبعض أجهزة الصراف، والسحب بالعملة الأجنبية من الفرع مع احتمال وجود رسوم وتفاوت حسب الباقة المصرفية. هذا يجعل الإمارات خيارًا مريحًا للمغترب الذي يريد حسابًا دولاريًا عمليًا وسهل الإدارة رقميًا.
أفضل البنوك الإماراتية لهذا المسار
من الناحية العملية، تبرز الإمارات دبي الوطني وFAB والمشرق. الإمارات دبي الوطني واضحة جدًا في فتح الحسابات، والمستندات المطلوبة للمقيمين الأجانب تشمل أصل الهوية الإماراتية وصورة منها وصورة جواز السفر، ومع حسابات الراتب قد تُطلب رسالة تحويل راتب أو عقد أو كشف راتب حديث.
FAB يوضح أنه يفتح الحسابات للمواطنين والمقيمين في الإمارات، مع اختلاف المتطلبات حسب الحساب. والمشرق لديه نقطة مختلفة وذكية للمصريين بالخارج، إذ يتيح من الإمارات فتح حساب مصري لغير المقيمين مع تحويل فوري إلى مصر بلا رسوم عبر كويك ريمت، وهو مسار قد يهم من يريد الجمع بين الإقامة الخليجية والسيولة داخل مصر.
هل توجد حسابات لغير المقيمين في الإمارات؟
نعم، لكن يجب التعامل معها بحذر ودقة. الإمارات دبي الوطني تعرض متطلبات منفصلة لغير المقيمين، تشمل جواز السفر وصفحة التأشيرة وأحد مستندات إثبات العنوان مثل فاتورة مرافق أو كشف حساب أو خطاب مرجعي من بنك في بلدك.
هذا يعني أن فكرة الحساب لغير المقيم موجودة بالفعل في بعض البنوك الإماراتية، لكنها ليست ببساطة حساب المقيم نفسه، وقد تكون متطلباتها ورسومها وحركتها مختلفة. أما الحديث عن حسابات أوفشور في مراكز مالية خاصة، فهو موضوع قانوني ومصرفي أدق من أن يُختصر في قاعدة واحدة، ويحتاج مراجعة البنك والمركز المالي ذاته قبل اتخاذ قرار.
أين توجد العوائد الأعلى بوضوح في 2026؟
إذا نظرت إلى الأرقام الرسمية المتاحة بوضوح، فستجد أن بنك مصر يعرض على صفحاته وأسعاره المحدثة في 1 مارس 2026 أكثر من خيار واضح بالدولار. حساب التوفير بالدولار لديه يبدأ من 0.76884% شهريًا على الشرائح الأصغر، ويصل إلى 1.46884% سنويًا بحسب الشريحة ودورية صرف العائد.
كما يعرض حساب “المنجز” بالدولار من 1.36494% إلى 1.5649% مع صرف شهري، وحد أدنى للفتح 50 دولارًا، وحد أدنى لاحتساب العائد 100 دولار. هذه الأرقام لا تبدو كبيرة مثل عوائد الجنيه المصري، لكنها أوضح من كثير من الحسابات الدولارية الخليجية المعلنة علنًا على المواقع العامة.
وماذا عن الشهادات الدولارية في مصر؟
بنك مصر يعرض أيضًا شهادات ادخار بالعملات الأجنبية، ومن بينها شهادات “بلادي” الموجهة للمصريين المقيمين بالخارج بمدد سنة وثلاث وخمس سنوات في بعض العملات الأجنبية. هذا يفتح بابًا مهمًا للمقارنة: إذا كان هدفك هو العائد والاحتفاظ بالمدخرات داخل مصر، فقد يكون فتح حساب أو شهادة دولارية في بنك مصري أكثر وضوحًا من ترك المال في حساب خارجي منخفض العائد. أما إذا كان هدفك هو سهولة الحركة والتحويل والإنفاق الدولي، فقد يتفوق الحساب الخليجي. وهنا تظهر القاعدة الذهبية: الحساب الخارجي غالبًا أداة حركة، والمنتج المصري غالبًا أداة عائد.
كيف تصل إلى أموالك داخل مصر فعلًا؟
هذه هي النقطة التي تهم القارئ أكثر من أي شيء. من الناحية العملية، أسهل طريق للحصول على دولار نقدي داخل مصر ليس الاعتماد على أي ماكينة صراف، بل تحويل الأموال إلى حساب دولاري في بنك مصري ثم السحب من الفرع. بنك مصر يوضح في شروط حساب “حوالتي” بالدولار للمصريين العاملين بالخارج أن الحساب يستقبل تحويلات بعملات أجنبية من داخل مصر وخارجها وتُقيَّد بالدولار، ويتيح سحب الدولار نقدًا من الفرع، كما يتيح السحب بالعملة المحلية عبر بطاقة الخصم من ماكينات الصراف مع التحويل التلقائي بسعر تفضيلي. هذا نص رسمي شديد الأهمية، لأنه يوضح الفرق بين سحب الدولار من الفرع وسحب الجنيه من الـ ATM.
هل يمكن الاعتماد على بطاقة الخصم الخليجية داخل مصر؟
يمكن استخدام بطاقة الخصم الدولية في الشراء أو السحب، لكن من الخطأ التسويق لها باعتبارها أفضل وسيلة للحصول على دولار نقدي في مصر. الصفحات الرسمية التي راجعتها لا تعطي وعدًا عامًا بأن البطاقة الخليجية ستُخرج لك دولارات نقدية من ماكينات مصر.
الذي يظهر بوضوح هو أن الحساب المصري الدولاري يمنحك مسارًا أوضح: تحويل الأموال إلى الحساب، ثم سحب الدولار من الفرع، أو السحب بالجنيه عبر البطاقة. لذلك، إذا كانت أولويتك هي الاحتفاظ بالدولار نقدًا عند العودة، فالأكثر أمانًا ووضوحًا أن تفتح حسابًا دولاريًا داخل مصر وتحوّل إليه.
هل توجد حلول هجينة بين الخليج ومصر؟
نعم، وهذه من أذكى الحلول للمغترب. يمكنك الاحتفاظ بحساب خارجي للحركة والتحويلات والراتب، وفي الوقت نفسه فتح حساب أو منتج ادخاري في مصر للعائد أو للسيولة عند العودة. المشرق يعرض من الإمارات منتجًا خاصًا لفتح حساب مصري لغير المقيمين مع تحويل فوري بلا رسوم إلى مصر، وبحد أدنى افتتاح 50 ألف جنيه أو ما يعادله بعملة أجنبية، ومتاح للمصريين والمقيمين في الإمارات الذين لديهم حساب مشرق نيو. هذه الفكرة لا تصلح للجميع، لكنها مثال واضح على أن الحل الأفضل قد لا يكون “إما هنا أو هناك”، بل “هنا وهناك معًا”.
الرسوم والحد الأدنى: الفخ الذي يهمله كثيرون
كثير من الناس ينظرون إلى العائد ويهملون الرسوم. وهذا خطأ مكلف. في المشرق مثلًا هناك رسوم انخفاض عن الحد الأدنى على بعض الحسابات، وقد أصبحت من 26.25 درهم شهريًا أو ما يعادلها في الحسابات بالعملة الأجنبية اعتبارًا من 1 أبريل 2026 لبعض فئات NEO.
وفي بنك مصر، يوضح جدول الرسوم أن الحسابات بالعملة الأجنبية قد تُطبق عليها رسوم دورية وشروط حد أدنى مختلفة عن الحسابات المحلية، وأن انخفاض الرصيد عن الحد المطلوب قد يترتب عليه خصومات أو رسوم. لهذا يجب أن تسأل قبل فتح الحساب عن ثلاثة أشياء: رسوم انخفاض الرصيد، ورسوم التحويل، ورسوم السحب من الفرع أو البطاقة.
تحديث البيانات والإقامة ليس تفصيلًا إداريًا
المغترب الذي يهمل تحديث بياناته يعرض حسابه لمشكلات كان يمكن تجنبها. الإمارات دبي الوطني يخصص صفحة كاملة لتحديث بيانات اعرف عميلك، ويذكر مستندات مثل أحدث هوية إماراتية وجواز السفر والتأشيرة وإثبات العنوان. كما أن حساب iSave في FAB يشترط أصلًا إقامة إماراتية سارية وهوية إماراتية سارية للأهلية. هذا يعني أن انتهاء الإقامة أو إهمال تحديث المستندات قد يعطل استخدام الحساب أو يقيّد بعض الخدمات. لذلك، الانضباط الإداري هنا ليس رفاهية، بل حماية مباشرة لسيولتك.
ماذا عن الضرائب؟
في الإمارات، المنصة الحكومية الرسمية توضح أن الدولة لا تفرض ضريبة دخل على الأفراد، وإن كانت تفرض ضرائب أخرى مثل ضريبة الشركات في نطاقات محددة. هذا يمنح المغترب درجة من الوضوح عند تقييم صافي العائد الشخصي.
أما في السعودية، فالنظام الضريبي الرسمي يركز على نشاط الأعمال وبعض الحالات المحددة للشركات وغير المقيمين ذوي الدخل من مصادر سعودية أو الأنشطة التجارية، ولا يظهر في المصادر الرسمية التي راجعتها ما يشير إلى ضريبة دخل شخصية عامة على رواتب الأفراد المقيمين بالطريقة المعروفة في دول أخرى. ومع ذلك، حين يتعلق الأمر بوضعك الشخصي أو إقامتك الضريبية أو ازدواجك الضريبي، فالأفضل أخذ رأي متخصص قبل اتخاذ قرار كبير.
أيهما أفضل: بنك الخليج أم البنك المصري؟
إذا كنت تريد جوابًا عمليًا مختصرًا، فهو هذا: افتح في الخليج إذا كانت أولويتك هي استقبال الراتب، والتحويلات الدولية، والإدارة الرقمية، والإنفاق الخارجي. وافتح في مصر إذا كانت أولويتك هي سهولة الوصول إلى الدولار داخل مصر أو الاستفادة من منتجات ادخار دولارية أو شهادات أجنبية ذات عائد معلن بوضوح.
أما إذا كنت تريد أقصى مرونة، فالحل الأقوى عادة هو الجمع بين الاثنين: حساب خارجي للحركة، وحساب مصري دولاري للاستلام والسحب داخل مصر. هذا هو الترتيب الذي يجمع بين السيولة والوضوح وسهولة الوصول إلى أموالك عند العودة.
كيف تختار بين الحساب الجاري والحساب الادخاري بالدولار؟
الفرق بين الحساب الجاري والادخاري ليس شكليًا، بل وظيفي بالكامل. الحساب الجاري مناسب للحركة اليومية، مثل استقبال الراتب والتحويلات والدفع. لكنه غالبًا لا يمنح عائدًا يُذكر. أما الحساب الادخاري، فهو مخصص للاحتفاظ بالمال لفترة أطول مع عائد بسيط أو متوسط. لذلك، المغترب الذكي لا يختار واحدًا فقط، بل يجمع بين الاثنين.
حساب جاري لإدارة الحياة اليومية، وحساب ادخاري لتجميع المدخرات. هذا الفصل يمنع استهلاك المدخرات دون قصد، ويجعل إدارة المال أكثر انضباطًا.
ما الفرق بين فتح حساب ادخار بالدولار للمغتربين والودائع الدولارية؟
الحساب الدولاري يمنحك سيولة كاملة، ويمكنك السحب والإيداع في أي وقت. أما الودائع الدولارية، فهي تربط أموالك لفترة محددة مقابل عائد أعلى. هذا يعني أنك تتنازل عن المرونة مقابل زيادة العائد. لذلك، إذا كنت تحتاج إلى أموالك بشكل مستمر، فالحساب العادي هو الأفضل. أما إذا كان لديك مبلغ لن تحتاجه لفترة، فقد تكون الوديعة خيارًا مناسبًا. القرار هنا يعتمد على مدى احتياجك للسيولة، وليس فقط على نسبة العائد.
كيف تؤثر رسوم التحويل الدولي على أرباحك؟
الرسوم قد تبدو صغيرة في البداية، لكنها تتراكم مع الوقت. كل تحويل من الخليج إلى مصر قد يحمل رسومًا ثابتة أو نسبة من المبلغ. لذلك، يجب مقارنة تكلفة التحويل بين البنوك والتطبيقات المختلفة. بعض التطبيقات تقدم رسومًا أقل، لكنها قد تعوض ذلك بسعر صرف أقل. لذلك لا تنظر إلى الرسوم فقط، بل إلى التكلفة الكاملة. المستثمر الذكي يحسب كل جنيه أو دولار، لأن الفرق التراكمي قد يكون كبيرًا على المدى الطويل.
هل الاحتفاظ بالدولار نقدًا أفضل من الحساب البنكي؟
الاحتفاظ بالنقد يمنحك سيطرة مباشرة على أموالك، لكنه يحمل مخاطر. أولها الأمان، وثانيها عدم تحقيق أي عائد. أما الحساب البنكي، فيمنحك أمانًا أعلى وخدمات إضافية مثل التحويل والدفع الإلكتروني. لذلك يُفضل الجمع بين الاثنين. احتفظ بجزء بسيط نقدًا للطوارئ، والباقي في الحساب البنكي. هذا التوازن يمنحك مرونة وأمانًا في نفس الوقت.
كيف تختار البنك المناسب لك كمغترب؟
اختيار البنك لا يعتمد فقط على الشهرة، بل على الخدمة الفعلية. اسأل عن سرعة التحويل، وجودة التطبيق، وسهولة التواصل مع خدمة العملاء. بعض البنوك تقدم تجربة رقمية ممتازة، بينما يركز البعض الآخر على الفروع والخدمة التقليدية. الأفضل هو اختيار بنك يناسب أسلوب حياتك. إذا كنت تعتمد على الهاتف في كل شيء، فاختر بنكًا رقميًا قويًا. وإذا كنت تفضل التعامل المباشر، فاختر بنكًا له فروع قريبة منك.
هل يمكن فتح حساب ادخار بالدولار للمغتربين بدون تحويل راتب؟
في بعض البنوك، يمكن فتح حساب بدون تحويل راتب، لكن بشروط. قد يُطلب حد أدنى أعلى، أو تُفرض رسوم إضافية. تحويل الراتب يمنحك مزايا مثل الإعفاء من بعض الرسوم أو الحصول على خدمات إضافية. لذلك، إذا كان متاحًا، قد يكون تحويل الراتب خيارًا مفيدًا. لكن إذا لم يكن ممكنًا، فلا يزال بإمكانك فتح حساب، مع الانتباه للتكاليف المرتبطة به.
كيف تحمي حسابك البنكي من التجميد أو الإغلاق؟
تجميد الحساب يحدث غالبًا بسبب إهمال بسيط. مثل انتهاء الإقامة، أو عدم تحديث البيانات، أو انخفاض الرصيد عن الحد الأدنى. لذلك، يجب متابعة حسابك بشكل دوري. حدّث بياناتك قبل انتهاء صلاحيتها، واحتفظ برصيد كافٍ لتجنب الرسوم. كما يجب استخدام الحساب بشكل منتظم، لأن بعض البنوك قد تجمد الحسابات غير النشطة. هذه الخطوات البسيطة تحميك من مشاكل كبيرة.
هل يمكن فتح حساب دولاري مشترك مع الأسرة؟
بعض البنوك تتيح فتح حسابات مشتركة، خاصة للزوجين. هذا الخيار مفيد لتنظيم الأموال العائلية. لكنه يحتاج إلى وضوح في الإدارة. يجب الاتفاق على طريقة الاستخدام، ومن له حق السحب، وكيفية اتخاذ القرارات. الحساب المشترك قد يكون أداة قوية، لكنه يحتاج إلى ثقة وتنظيم بين الطرفين.
كيف تؤثر التكنولوجيا المالية على إدارة مدخراتك؟
التطبيقات البنكية الحديثة غيرت طريقة إدارة المال. يمكنك الآن تحويل الأموال، ومتابعة الرصيد، ودفع الفواتير من هاتفك. هذا يوفر وقتًا وجهدًا كبيرين. لكنه يتطلب وعيًا بالأمان الرقمي. استخدم كلمات مرور قوية، ولا تشارك بياناتك مع أي جهة. التكنولوجيا تمنحك قوة، لكن استخدامها الخاطئ قد يعرضك للخطر.
ما هو أفضل توقيت لتحويل الأموال إلى مصر؟
توقيت التحويل قد يؤثر على القيمة النهائية. إذا كان سعر الصرف غير مناسب، قد تخسر جزءًا من القيمة. لذلك يُفضل متابعة السوق واختيار الوقت المناسب. لكن لا تجعل التوقيت عائقًا دائمًا. إذا كان التحويل ضروريًا، قم به دون تأخير. أما إذا كان مرنًا، فانتظر فرصة أفضل. التوازن بين الحاجة والتوقيت هو الحل الأمثل
كيف يؤثر تصنيفك الائتماني على فتح حساب ادخار بالدولار للمغتربين؟
كثير من المغتربين يظنون أن فتح الحساب البنكي لا يتأثر بالتاريخ المالي، لكن الواقع مختلف جزئيًا. في بعض البنوك، خاصة في الإمارات، قد يتم مراجعة السجل المالي أو السلوك البنكي قبل منحك مزايا معينة. مثل بطاقات الائتمان أو الحسابات المميزة. لذلك الحفاظ على سجل مالي جيد، وعدم التأخر في سداد الالتزامات، يعزز من فرصك في الحصول على خدمات أفضل. الحساب البنكي ليس مجرد مكان لحفظ المال، بل جزء من هويتك المالية في الخارج.
هل هناك فرق بين الحسابات الشخصية والحسابات المميزة؟
نعم، الفارق قد يكون كبيرًا. الحسابات العادية توفر الخدمات الأساسية فقط. أما الحسابات المميزة، فتمنح مزايا إضافية مثل مدير حساب خاص، ورسوم أقل على التحويلات، وخدمات أسرع. لكن هذه الحسابات غالبًا تتطلب حد أدنى مرتفع من الرصيد. لذلك يجب تقييم احتياجاتك قبل الترقية. إذا كنت لا تستخدم هذه الخدمات، فقد لا يكون من المجدي دفع التكلفة الإضافية.
كيف تؤثر تقلبات أسعار الفائدة العالمية على مدخراتك؟
أسعار الفائدة العالمية تؤثر بشكل مباشر على عوائد الحسابات والودائع. عندما ترتفع الفائدة، تزيد البنوك من العوائد لجذب العملاء. وعندما تنخفض، تقل هذه العوائد. لذلك متابعة قرارات البنوك المركزية الكبرى تساعدك على اختيار الوقت المناسب لوضع أموالك في وديعة أو سحبها. هذا لا يعني التنبؤ الدقيق، بل فهم الاتجاه العام للسوق.
هل من الأفضل تحويل الأموال بشكل دوري أم دفعة واحدة؟
التحويل الدوري يمنحك توزيعًا أفضل للمخاطر. فإذا كان سعر الصرف متقلبًا، فإن التحويل على مراحل يقلل من تأثير التغيرات المفاجئة. أما التحويل دفعة واحدة، فقد يكون مناسبًا إذا كان السعر مناسبًا في لحظة معينة. لذلك لا يوجد خيار واحد صحيح. الأفضل هو الجمع بين الطريقتين حسب الظروف.
كيف تختار العملة المناسبة لحفظ مدخراتك؟
الدولار هو الخيار الأكثر شيوعًا، لكنه ليس الوحيد. بعض المغتربين يحتفظون بجزء من أموالهم بعملات أخرى مثل اليورو أو الدرهم. الهدف من ذلك هو التنويع وتقليل المخاطر. لكن هذا يتطلب فهمًا للسوق. لذلك إذا لم تكن لديك خبرة كافية، قد يكون التركيز على الدولار خيارًا أكثر أمانًا.
هل يمكن استخدام الحساب الدولاري في الاستثمار خارج البنوك؟
نعم، الحساب الدولاري يمكن أن يكون بوابة للاستثمار. يمكنك استخدامه لشراء أسهم أو صناديق استثمارية أو حتى ذهب عبر منصات دولية. لكن هذا يتطلب معرفة وخبرة. لذلك لا يُنصح بالدخول في هذه المجالات دون دراسة كافية. الحساب البنكي هو البداية، وليس النهاية.
اقرأ ايضا:
- هل الوقت مناسب لشراء الذهب
- مستقبل الاستثمار في الذهب بمصر
- دليل استثمار الذهب للمغتربين 2026
- استثمار سبائك الذهب في مصر
كيف تؤثر رسوم إدارة الحساب على المدى الطويل؟
الرسوم الشهرية أو السنوية قد تبدو صغيرة، لكنها تتراكم مع الوقت. إذا كنت تدفع رسومًا ثابتة كل شهر، فقد تخسر جزءًا من مدخراتك دون أن تشعر. لذلك يجب اختيار حساب برسوم منخفضة أو بدون رسوم إذا أمكن. كما يجب متابعة الشروط لتجنب أي رسوم إضافية.
هل من الأفضل الاحتفاظ بحساب واحد أم أكثر من حساب؟
الاعتماد على حساب واحد قد يكون مريحًا، لكنه يحمل مخاطرة. في حالة حدوث مشكلة، قد تتعطل جميع أموالك. لذلك يُفضل توزيع الأموال على أكثر من حساب أو بنك. هذا يمنحك أمانًا إضافيًا ومرونة أكبر في إدارة المال.
كيف تستفيد من العروض البنكية للمغتربين؟
بعض البنوك تقدم عروضًا خاصة للمغتربين، مثل إعفاء من الرسوم أو أسعار تحويل مميزة. هذه العروض قد توفر لك مبالغ كبيرة على المدى الطويل. لكن يجب قراءة الشروط جيدًا. لأن بعض العروض تكون مؤقتة أو مرتبطة بشروط معينة.
ما هي الأخطاء التي يجب تجنبها عند فتح حساب ادخار بالدولار للمغتربين؟
أهم الأخطاء هي عدم قراءة الشروط، أو تجاهل الرسوم، أو اختيار بنك غير مناسب. كما أن الاعتماد على نصائح غير موثوقة قد يؤدي إلى قرارات خاطئة. لذلك يجب الاعتماد على مصادر رسمية، واتخاذ القرار بناءً على معلومات واضحة.
الخلاصة: القرار الذكي يبدأ من هدفك لا من اسم البنك
ليس كل مغترب يحتاج الحل نفسه. من يقيم سنوات طويلة في الخليج قد يستفيد من حساب أجنبي قوي في التحويلات والخدمات الرقمية. ومن يقترب من العودة إلى مصر قد يكون أكثر راحة مع حساب مصري دولاري يستقبل التحويلات ويسمح بالسحب النقدي بالدولار من الفرع. والأهم من ذلك أن العائد وحده لا يكفي لاتخاذ القرار. انظر إلى الرسوم، وشروط الحد الأدنى، وسهولة التحويل، وطريقة السحب داخل مصر، ومدى وضوح المستندات المطلوبة. حين تفعل ذلك، يصبح الحساب البنكي أداة أمان حقيقية، لا مجرد رقم على التطبيق.
ادخار الدولار خطوة ذكية لتأمين المستقبل، لكن الذكاء الحقيقي هو أن تختار الوعاء المناسب له. فهل تميل إلى الاحتفاظ بمدخراتك في بنوك الخليج، أم ترى أن تحويلها إلى حسابات أو شهادات دولارية في مصر أكثر فائدة لك؟ شاركنا رأيك أو سؤالك في التعليقات
اقرأ ايضا:
- لماذا يرتفع الذهب في مصر؟
- لماذا تتراجع أسعار الذهب في مصر؟
- هل ما زال الذهب هو الملاذ الآمن للعالم ؟
- دليل شامل لفهم سوق الذهب في مصر
- كيف يتم تحديد سعر الذهب في مصر؟
- متى ينهار الذهب؟ ويسجل هبوط حاد
الأسئلة الشائعة حول فتح حساب ادخار بالدولار للمغتربين
هل الأفضل فتح حساب دولاري في الخليج أم في مصر؟
يعتمد ذلك على هدفك. إذا كنت تحتاج سهولة التحويل وإدارة الأموال يوميًا، فالحساب في الخليج مناسب. أما إذا كان هدفك هو الادخار بعائد واضح وسحب الدولار داخل مصر بسهولة، فقد يكون الحساب في بنك مصري خيارًا أفضل.
ما هي شروط فتح حساب دولاري في السعودية للمغتربين؟
تشمل الشروط الأساسية وجود إقامة سارية، وهوية مقيم، وفي بعض الحالات خطاب تعريف بالراتب. كما قد يُطلب حد أدنى لفتح الحساب حسب البنك.
ما هي متطلبات فتح حساب بالدولار في الإمارات؟
تتضمن جواز السفر، والهوية الإماراتية، وإثبات السكن. بعض البنوك تتيح فتح الحساب إلكترونيًا خلال دقائق، خاصة للمقيمين.
هل يمكن فتح حساب ادخار بالدولار للمغتربين بدون تحويل راتب؟
نعم، في بعض البنوك، لكن قد يتم فرض رسوم إضافية أو اشتراط حد أدنى أعلى للرصيد. تحويل الراتب يمنح مزايا مثل تقليل الرسوم.
هل الحسابات الدولارية في الخليج تعطي فوائد مرتفعة؟
في الغالب، الحسابات الدولارية في الخليج تركز على المرونة والتحويل أكثر من العائد المرتفع. العوائد الأعلى تكون غالبًا في الودائع أو في البنوك داخل مصر.
كيف يمكن سحب الأموال من مصر من حساب خليجي؟
يمكن ذلك من خلال التحويل إلى حساب دولاري في بنك مصري، ثم السحب من الفرع. كما يمكن استخدام بطاقات الخصم في الشراء أو السحب بالجنيه المصري.
هل يمكن استخدام بطاقة البنك الخليجي داخل مصر؟
نعم، يمكن استخدامها في السحب أو الدفع، لكن السحب غالبًا يكون بالجنيه المصري حسب سعر الصرف، وليس بالدولار نقدًا.
ما هي أفضل طريقة لتحويل الأموال من الخليج إلى مصر؟
أفضل طريقة تعتمد على الرسوم وسعر الصرف. يمكن استخدام التحويل البنكي المباشر أو تطبيقات التحويل مثل المحافظ الرقمية، مع مقارنة التكلفة الإجمالية.
هل توجد ضرائب على فتح حساب ادخار بالدولار للمغتربين في الخليج؟
لا توجد ضرائب دخل على الأفراد في الإمارات والسعودية حاليًا، مما يجعل العائد صافياً في معظم الحالات.
ما هي أهم نصيحة قبل فتح حساب ادخار بالدولار للمغتربين ؟
اقرأ الشروط جيدًا، وتأكد من الرسوم وحد الأدنى للرصيد، واختر البنك الذي يناسب احتياجاتك وليس فقط الأكثر شهرة.




Choose universal payment gateway gaming for accepting payments. Business solution enables accepting online payments. When connecting the service the following may be supported bank cards. Setup is performed according to technical documentation. When comparing solutions worth evaluating supported payment methods. Request individual terms taking into account the platform features. Book a consultation online and get connection information.
Для тех, кто изучает жилые комплексы https://novostroykatoday.ru поможет найти материалам о жилых комплексах. В материалах рассматриваются вопросы покупки жилья. Во время поиска жилья важно обратить внимание на расположение. Просматривайте материалы и получайте больше информации о рынке новостроек.